Sisällysluettelo
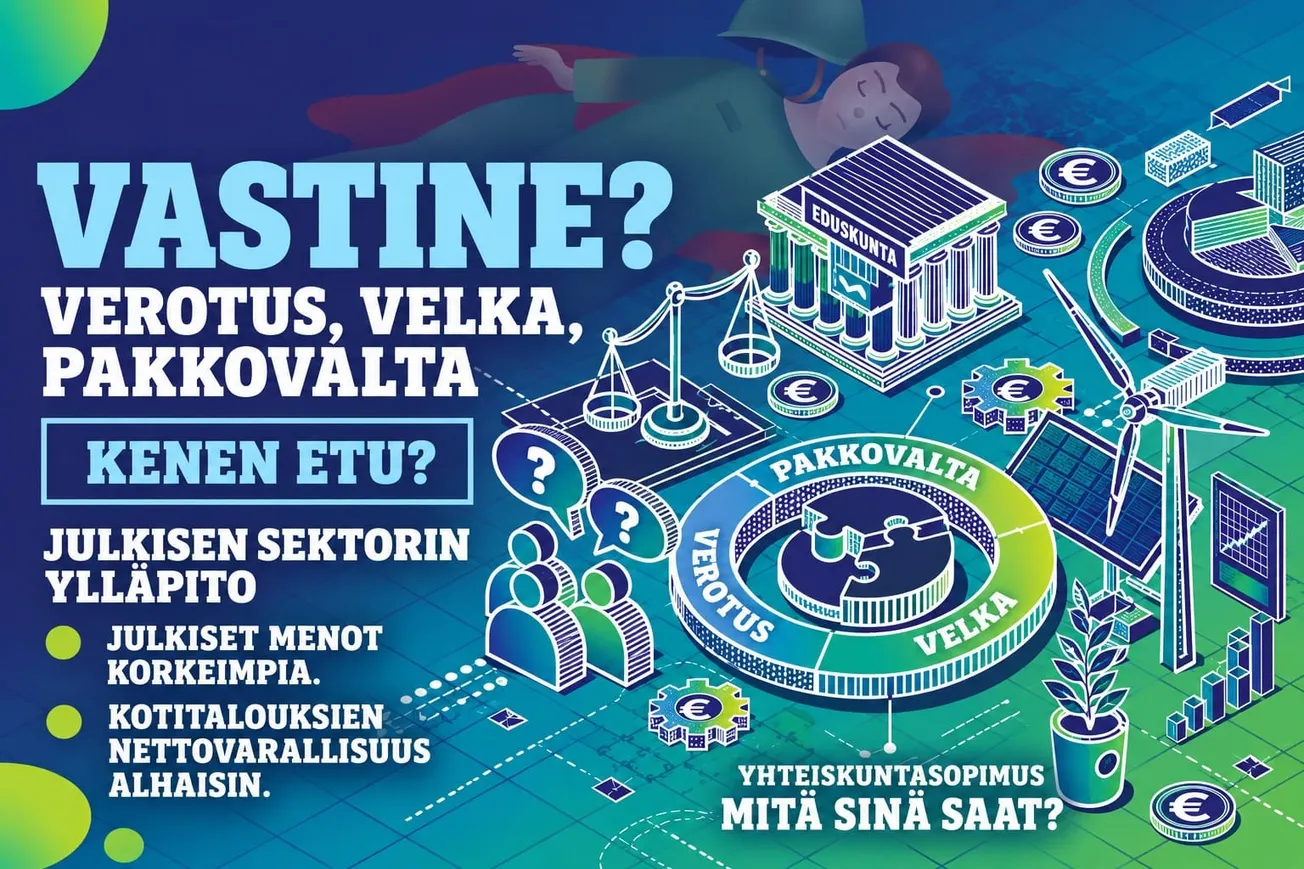
Suomen valtio vaatii nuorilta veroja, kuuliaisuutta ja tarvittaessa heidän henkensä. Vastineeksi se tarjoaa epävarman työelämän, yhä kauemmas siirtyvän eläkeiän ja osuuden edellisten sukupolvien jättämästä velasta. Euroopan keskuspankin varallisuustutkimuksessa suomalaiset nuoret kotitaloudet jäivät nettovarallisuudessa euroalueen viimeisiksi. Samaan aikaan Suomi ylläpitää yhtä Euroopan suurimmista julkisista menotalouksista suhteessa bruttokansantuotteeseen. Kun rahat eivät riitä, keskustelu kääntyy verojen korottamiseen ja etuuksien leikkaamiseen. Harvemmin kysytään, miksi julkisen sektorin nykyistä kokoa pidetään lähtökohtana, johon kansalaisten toimeentulon pitäisi mukautua.
Vuonna 2003 Suomessa oli lähes yhtä paljon 60 vuotta täyttäneitä ja alle 35-vuotiaita äänioikeutettuja. Kaksikymmentä vuotta myöhemmin vanhemman ikäryhmän osuus oli noussut noin 38 prosenttiin ja nuoremman laskenut 24 prosenttiin. Vuoden 2023 eduskuntavaaleissa noin 40 prosenttia äänestäneistä oli täyttänyt 60 vuotta. Suomen poliittinen valta on siirtynyt vähitellen sukupolville, joiden työurat ovat päättymässä tai jo päättyneet, mutta joiden päätökset määrittävät vielä vuosikymmeniksi nuorempien taloudelliset velvollisuudet. Muutos ei edellytä vaalivilppiä, korruptiota, eikä salaista sopimusta puolueiden välillä. Riittää, että poliitikot tunnistavat suurimmat äänestäjäryhmät ja ymmärtävät, millaisten etujen puolustamisesta palkitaan vaaleissa.
Tällä hetkellä käytössä oleva demokraattinen järjestelmä ei takaa sukupolvien välistä oikeudenmukaisuutta. Se antaa enemmistölle mahdollisuuden käyttää valtaa myös niiden kustannuksella, jotka eivät kykene muodostamaan vastaavaa poliittista voimaa. Suomessa tämä ongelma korostuu, koska ikääntyminen muuttaa äänestäjäkunnan rakennetta pysyvästi. Nuorten tulevaisuudesta päättävät suurelta osin ihmiset, joiden oma tulevaisuus ei enää riipu samoista ratkaisuista. Eläkeiän nostaminen, koulutuksesta leikkaaminen tai julkisen velan kasvattaminen eivät kohdistu samalla voimakkuudella ihmiseen, joka on jo maksanut asuntonsa ja siirtynyt eläkkeelle, kuin ihmiseen, jonka työura on vasta alkamassa.
Vanhustenvallan taloudellinen logiikka
Petteri Orpon hallituksen sosiaaliturvaratkaisut osoittavat, miten sukupolvien välinen valta voi näkyä valtiontalouden käytännön päätöksissä. Hallitus jäädytti muun muassa opintorahan ja työttömän perusturvan indeksikorotukset vuosiksi 2024–2027. Kansaneläkkeet ja takuueläkkeet sen sijaan säilyivät indeksisuojan piirissä, ja vuoden 2024 alussa niihin tehtiin 5,9 prosentin korotus. Indeksikorotuksen tarkoituksena on korvata hintojen nousun aiheuttamaa ostovoiman menetystä. Valtio siis tunnusti inflaation vaikutukset eläkeläisten toimeentuloon mutta hyväksyi vastaavan ostovoiman heikkenemisen opiskelijoille ja työttömille.
Kysymys ei ole siitä, pitäisikö pienituloisten eläkeläisten tulla toimeen vähemmällä. Kysymys on siitä, miksi saman valtion suhtautuminen toimeentulon turvaamiseen muuttuu sen mukaan, mihin väestöryhmään ihminen kuuluu. Ruoka maksaa opiskelijalle saman verran kuin eläkeläiselle, eikä vuokranantaja anna alennusta sillä perusteella, että vuokralaisen tulot ovat peräisin opintotuesta. Kun hinnat nousevat mutta etuudet eivät, kyseessä on tosiasiallinen leikkaus. Sen kohdentaminen ei ole taloudellinen välttämättömyys vaan poliittinen ratkaisu, jonka seuraukset jakautuvat epätasaisesti.
Valtiontalouden säästöjä perustellaan jatkuvasti tulevien sukupolvien edulla. Perustelu muuttuu kuitenkin epäuskottavaksi, jos säästöjen välittömät kustannukset kohdistetaan samoille sukupolville, joiden tulevaisuutta niillä väitetään suojeltavan. Nuorelta leikataan toimeentuloa, jotta julkinen talous vahvistuisi, mutta hänelle ei anneta vastaavaa varmuutta siitä, että järjestelmä tarjoaa hänelle aikanaan saman suojan kuin nykyisille etuudensaajille. Tällainen politiikka ei itsessään todista tietoista sukupolvien välistä hyväksikäyttöä. Se kuitenkin osoittaa, kuinka helposti nuorten edut jäävät toissijaisiksi silloin, kun poliittisesti vaikutusvaltaisempien ryhmien saavutettuja etuja pyritään suojelemaan.
Julkisen talouden ongelmien käsittelyssä on toinenkin huomionarvoinen piirre. Kun valtion rahat eivät riitä, lähtökohdaksi otetaan tavallisesti nykyisten menojen rahoittaminen. Keskustellaan veropohjan vahvistamisesta, työllisyysasteen nostamisesta ja uusista säästöistä, mutta huomattavasti harvemmin siitä, millainen julkisen sektorin koko olisi ylipäätään perusteltu. Miksi kansalaisen pitäisi ensisijaisesti ansaita enemmän, jotta valtio voisi käyttää enemmän? Miksi lähtökohtana ei voisi olla valtio, jonka menot mitoitetaan sen mukaan, kuinka paljon kansalaisilta on kohtuullista kerätä?
Suomen julkisyhteisöjen menot olivat vuonna 2025 noin 57,7 prosenttia bruttokansantuotteesta. Osuus oli Euroopan unionin korkein. Julkinen sektori ei siis ole kansainvälisessä vertailussa pieni eikä edes keskikokoinen, vaan sen menot ovat poikkeuksellisen suuret suhteessa kansantalouteen. Tämä ei yksin todista menojen tehottomuutta, mutta tekee niiden perusteellisesta arvioinnista erityisen tärkeää. Jos kansalaisille perustellaan jatkuvasti uusia taloudellisia uhrauksia julkisen talouden välttämättömyyksillä, myös julkisen sektorin nykyisen laajuuden pitäisi olla avoimesti kyseenalaistettavissa.
Julkisen sektorin puolittaminen tai jopa 80 prosentin supistaminen ovat radikaaleja vaihtoehtoja, mutta niiden mainitseminen ei vielä tarkoita, että ne olisivat toteuttamiskelpoisia tai seurauksiltaan hyväksyttäviä. Juuri siksi niiden vaikutukset olisi syytä tehdä näkyviksi. Kuinka paljon menisi hallinnon ylläpitämiseen, kuinka paljon eläkkeisiin ja kuinka paljon välttämättömiin palveluihin? Mitkä tehtävät voitaisiin järjestää yksityisesti, mitkä jättää kokonaan pois ja mitkä edellyttävät julkista rahoitusta? Ilman tällaista erittelyä puhe julkisen sektorin koosta jää helposti yhtä epämääräiseksi kuin vaatimus sen jatkuvasta kasvattamisesta.
Hyvinvointivaltion nimitys ei vapauta järjestelmää tulosvastuusta. Jos julkiset menot ovat Euroopan korkeimpia mutta nuorten kotitalouksien nettovarallisuus jää euroalueen alhaisimmaksi, on aiheellista kysyä, kuinka hyvin järjestelmä onnistuu jakamaan taloudellisen turvallisuuden edellytyksiä eri sukupolville. Julkiset palvelut ja tulonsiirrot tuottavat todellisia hyötyjä, joita nettovarallisuus ei yksin mittaa. Niiden olemassaolo ei kuitenkaan oikeuta olettamaan, että kaikki nykyiset menot olisivat tarpeellisia tai että jokainen veroeuro käytettäisiin tarkoituksenmukaisesti.
Euroalueen vähävaraisimmat nuoret löytyvät Suomesta
Euroopan keskuspankin kesäkuussa 2026 julkaisema kotitalouksien varallisuustutkimus antaa suomalaisen yhteiskuntamallin saavutuksista poikkeuksellisen karun kuvan. Vuoden 2023 aineistossa Suomessa niiden kotitalouksien nettovarallisuuden mediaani, joiden viitehenkilö oli 16–34-vuotias, oli vain 5 700 euroa. Euroalueella vastaava luku oli 24 600 euroa. Virossa mediaani oli 62 200 euroa, Liettuassa 59 600 euroa ja Slovakiassa 74 600 euroa. Suomi jäi 22 maan vertailussa viimeiseksi. Kyse ei ole palkkatuloista tai yleisestä köyhyysasteesta vaan varallisuudesta, joka jää jäljelle, kun omaisuuden arvosta vähennetään velat. Juuri tämä mittari kertoo jotakin olennaista siitä, millaiset taloudelliset lähtökohdat nuorilla kotitalouksilla on käytettävissään.
Tuloksen merkitystä ei pidä liioitella eikä vähätellä. Tutkimus mittaa kotitalouksia, joiden suurituloisin jäsen on 16–34-vuotias, eikä kaikkien samanikäisten henkilökohtaista varallisuutta. Suomessa nuoret muuttavat omilleen aikaisemmin kuin monissa muissa Euroopan maissa, mikä vaikuttaa siihen, millaisia kotitalouksia vertailuun päätyy. Tästä huolimatta tulos on huomionarvoinen: suomalaisen nuoren kotitalouden nettovarallisuuden mediaani oli alle neljäsosa euroalueen vastaavasta luvusta. Erityisen silmiinpistävää on ero Baltian maihin, joiden taloudellista kehitystä suomalaiset ovat pitkään tottuneet tarkastelemaan omasta vauraammasta asemastaan.
Tutkimuksen julkaisua seuranneessa keskustelussa huomiota kiinnitettiin nopeasti siihen, miksi tuloksia pitäisi tulkita varovaisesti. Suomen Pankin vanhempi dataekonomisti Tara Junes käsitteli syyskuussa 2026 julkaistussa kirjoituksessaan kotitalouksien rakenteen, varhaisen itsenäistymisen ja omistusasumisen erojen vaikutusta tilastoihin. Nämä ovat perusteltuja huomioita, eivätkä ne ole ristiriidassa tutkimuksen kanssa. Olennaista on kuitenkin se, ettei mikään niistä poista alkuperäistä havaintoa. Suomen Pankin omassa kirjoituksessa todetaan myös, että nuorten kotitalouksilla on Suomessa verrattain vähän asuntoihin ja muuhun reaalivarallisuuteen liittyvää omaisuutta, omistusasuminen on harvinaista ja velkaantuminen yleistä. Tilastollisten erojen selittäminen ei siten muuta vähäistä nettovarallisuutta suureksi varallisuudeksi.
Julkisessa keskustelussa on houkuttelevaa tarttua selityksiin, joiden avulla epämiellyttävä tulos voidaan esittää vähemmän huolestuttavana. Tässä tapauksessa tutkimuksen rajoitusten korostaminen ei kuitenkaan riitä vastaukseksi siihen, miksi suomalaiset nuoret kotitaloudet ovat näin heikossa varallisuusasemassa. Suomen Pankin analyysi tuo esiin myös sen, että Suomessa velkaa on usein ilman omistusasuntoa. Nuori voi siis olla velkaantunut koulutuksensa tai kulutuksensa vuoksi ilman, että velan vastapainoksi olisi kertynyt merkittävää omaisuutta. Tämä on aivan eri tilanne kuin kotitaloudella, jonka velka liittyy arvokkaaseen omistusasuntoon. Tutkimuksen koko sisällön huomioiminen tekee tilanteesta monimutkaisemman, mutta ei välttämättä lohdullisemman.
EKP:n aineistoon perustuvassa myöhemmässä tarkastelussa on nostettu esiin myös negatiivisen nettovarallisuuden yleisyys. Noin 32,9 prosentilla suomalaisista nuoren viitehenkilön kotitalouksista velat ylittivät varat, kun euroalueen vastaava osuus oli noin 7,9 prosenttia. Luvut ovat merkittäviä, koska ne kuvaavat muutakin kuin sitä, kuinka paljon omaisuutta nuoret ovat ehtineet kerätä. Ne kertovat tilanteista, joissa taloudellinen elämä aloitetaan käytännössä miinukselta. Nuori ei ainoastaan säästä tulevaa asuntoa tai muuta omaisuutta varten, vaan hänen on ensin ansaittava takaisin se varallisuus, jonka velkaantuminen on vienyt negatiiviseksi.
Työtä pitäisi tehdä, vaikka sitä ei ole tarjolla
Suomalaisen yhteiskuntasopimuksen keskeinen lupaus on ollut, että kouluttautuminen ja työnteko mahdollistavat itsenäisen elämän. Lupaus on monelle nuorelle muuttunut epävarmaksi. Työmarkkinoilla vaaditaan kokemusta tehtävistä, joihin ei pääse ilman aikaisempaa kokemusta. Määräaikaiset työsuhteet, osa-aikatyö ja heikko työllisyystilanne vaikeuttavat talouden suunnittelua, vaikka ihminen olisi tehnyt kaiken, mitä häneltä on yhteiskunnassa odotettu. Joillakin koulutusaloilla valmistuminen voi viivästyä, koska tutkintoon kuuluvaa harjoittelupaikkaa ei löydy. Nuori saattaa siis olla valmis tekemään työtä mutta joutua odottamaan mahdollisuutta osoittaa kelpoisuutensa työmarkkinoilla.
Samaan aikaan valtio verottaa työtä, kulutusta ja monenlaista omaisuuden hankkimista. Palkasta peritään tuloveroja ja pakollisia sosiaalivakuutusmaksuja, minkä jälkeen jäljelle jäävillä rahoilla maksetaan muun muassa arvonlisäverollisia tuotteita ja palveluita. Verotuksella rahoitetaan myös nuorten tarvitsemia palveluita, mutta se ei poista kysymystä siitä, kuinka paljon taloudellista liikkumavaraa järjestelmä jättää ihmiselle, jonka pitäisi vasta alkaa kerryttää varallisuutta. Erityisesti asumisessa ero sukupolvien välillä voi olla huomattava. Asuntonsa jo maksanut omistaja ja vuokralla asuva nuori voivat ansaita saman verran, mutta heidän mahdollisuutensa säästää ovat täysin erilaiset.
Varallisuuserojen kannalta ratkaisevaa ei ole ainoastaan ikä vaan myös perhetausta. Nuori, joka saa vanhemmiltaan 50 000 euroa ensiasunnon hankintaan, aloittaa varallisuuden kartuttamisen aivan eri asemasta kuin samanikäinen, joka joutuu säästämään käsirahan palkastaan vuokranmaksun jälkeen. Molemmat maksavat veroja ja ovat muodollisesti saman lain alaisia, mutta heidän taloudellinen vapautensa on erilainen. Suomessa puhutaan mielellään mahdollisuuksien tasa-arvosta, vaikka peritty varallisuus ja aikaisempien sukupolvien aikana hankittu omaisuus vaikuttavat ratkaisevasti siihen, millaisia mahdollisuuksia ihmisellä todellisuudessa on.
EKP:n tutkimus antaa tälle ongelmalle kansainvälisen vertailukohdan. Jos nuori kotitalous aloittaa aikuiselämänsä lähes ilman nettovarallisuutta, sen on kerättävä omaisuutensa pääosin tulevista tuloista. Samoista tuloista on kuitenkin maksettava asuminen, elinkustannukset, mahdolliset opintolainat ja verot. Vähäisestä lähtövarallisuudesta voi vuosikymmenten aikana kasvaa huomattava omaisuus, mutta se edellyttää riittäviä tuloja, vakaata työllisyyttä ja mahdollisuutta säästää. Mitään näistä ei voida pitää itsestäänselvyytenä. Nuoren taloudellinen asema ei siis määräydy vain sen perusteella, kuinka ahkerasti hän tekee työtä, vaan myös sen perusteella, millaiset edellytykset yhteiskunta antaa työn tulosten muuttamiselle pysyväksi varallisuudeksi.
Eläkejärjestelmä vaatii luottamusta, jota valtio ei voi taata
Eläketurvakeskuksen ennusteen mukaan vuonna 2000 syntyneen alin vanhuuseläkeikä on 68 vuotta ja kolme kuukautta. Kyseessä on elinajanodotteeseen perustuva ennuste eikä vielä lopullisesti vahvistettu eläkeikä, mutta se havainnollistaa järjestelmän suuntaa. Nuorilta odotetaan pidempää työuraa kuin monilta nykyisiltä eläkeläisiltä. Elinaikakerroin puolestaan pienentää alkavaa kuukausieläkettä elinajanodotteen kasvaessa. Sen vaikutuksen kompensoiminen voi edellyttää työskentelyä vielä alimman vanhuuseläkeiän jälkeen, eikä edes 70-vuotiaaksi työskentely välttämättä riitä poistamaan vaikutusta kokonaan.
Suomen työeläkejärjestelmässä nykyiset työntekijät rahoittavat merkittävän osan nykyisistä eläkkeistä. Järjestelmään kuuluu myös huomattavia rahastoituja varoja, joten sitä ei voi kuvata pelkäksi tulonsiirroksi nuorilta vanhoille. Sen toiminta edellyttää kuitenkin jatkuvaa sukupolvien välistä luottamusta. Nuori maksaa eläkemaksuja nyt sillä oletuksella, että tulevat työntekijät ja poliittiset päättäjät ylläpitävät järjestelmää myös hänen vanhuudessaan. Hän ei voi itse päättää, kuinka suuri osa pakollisista maksuista ohjataan hänen omaan käyttöönsä, eikä hän voi saada sitovaa takuuta siitä, millaiset eläkesäännöt ovat voimassa neljänkymmenen vuoden kuluttua.
Tässä suhteessa valtio muistuttaa järjestelmää, jonka jäsenyys on pakollinen mutta jonka ehtoja voidaan muuttaa kesken sopimuskauden. Vertaus mafiaan on tarkoituksellisen ankara, eikä valtio tietenkään ole oikeudellisesti rikollisjärjestö. Yhteinen piirre on silti vallankäytön pakottavuus: yksilö ei voi yksipuolisesti päättää, ettei enää osallistu rahoitusjärjestelmään, jonka sääntöihin hänellä on vain rajallinen vaikutusvalta. Valtio perustelee pakkoa yhteisellä edulla ja demokraattisella päätöksenteolla. Perustelu ansaitsee tulla arvioiduksi sitä tarkemmin, mitä suuremmiksi yksilölle asetetut velvollisuudet kasvavat.
Suomessa eläkettä ei saa itselleen jos kuolee ennen eläkeikää. Monissa maissa saat jopa 100% perheesi eduksi. Miksi näin?
Kun verot eivät riitä, valtio vaatii myös ruumiisi
Taloudellisten velvollisuuksien lisäksi Suomen valtio asettaa miehille velvollisuuden osallistua maanpuolustukseen. Asevelvollisuus koskee lähtökohtaisesti miespuolisia Suomen kansalaisia, kun taas naisille asepalvelus on vapaaehtoinen. Mies voi suorittaa asepalveluksen sijasta siviilipalveluksen, ja laissa säädetään myös muista poikkeuksista. Järjestelmä ei siis tarkoita, että jokainen mies olisi pakotettu kantamaan asetta. Se tarkoittaa kuitenkin sitä, että valtio voi velvoittaa miehen käyttämään huomattavan osan elämästään palvelukseen ja määrätä hänelle seuraamuksia velvollisuuden laiminlyönnistä.
Asevelvollisuuden perustelu on kansallinen turvallisuus. Suomella on pitkä raja Venäjän kanssa, ja uskottavalla puolustuskyvyllä on ilmeinen merkitys maan itsenäisyydelle. Tästä ei kuitenkaan seuraa, että asevelvollisuusjärjestelmän oikeudenmukaisuus olisi keskustelun ulkopuolella. Valtio jakaa maanpuolustuksen henkilökohtaiset velvollisuudet sukupuolen perusteella ja edellyttää erityisesti nuorilta miehiltä valmiutta kantaa sodan vakavimmat seuraukset. Samaan aikaan nämä miehet ovat usein vasta aloittamassa työuraansa, maksamassa ensimmäisiä verojaan ja yrittämässä hankkia omaa asuntoa.
Asevelvollisen odotetaan puolustavan isänmaata. Mutta mitä isänmaa tarkoittaa ihmiselle, joka ei omista sieltä maata, asuntoa eikä juuri muutakaan varallisuutta? Hänellä voi olla Suomessa perhe, ystävät, kieli ja koko elämänsä. Ne ovat todellisia ja puolustamisen arvoisia asioita. Niitä ei kuitenkaan pidä sekoittaa valtion taloudellisiin rakenteisiin tai muiden ihmisten omaisuuteen. Nuoren miehen henkilökohtainen kiintymys kotimaahansa ei merkitse automaattista hyväksyntää kaikille niille poliittisille ja taloudellisille järjestelyille, joita hänen odotetaan asevelvollisuudellaan suojelevan.
Sodan sattuessa puolustusvoimat ei suojele vain abstraktia kansakuntaa. Se suojelee myös yhteiskunnan aineellisia rakenteita: rakennuksia, teollisuutta, metsiä, infrastruktuuria ja yksityistä omaisuutta. Suuri osa tästä varallisuudesta kuuluu ihmisille, jotka ovat ehtineet kartuttaa omaisuuttaan vuosikymmenten aikana, tai sijoittajille, joiden omistukset eivät rajoitu Suomen kansalaisiin. Kansallinen puolustus hyödyttää tietenkin myös varattomia ihmisiä, eikä omistusoikeus ole edellytys sille, että ihminen voi menettää sodassa kotinsa, vapautensa tai henkensä. Silti on perusteltua kysyä, miksi yhteisen turvallisuuden kaikkein raskaimmat henkilökohtaiset velvollisuudet kohdistetaan niin epätasaisesti.
Kenen omaisuutta puolustetaan?
Suomalaisessa keskustelussa kotimaan puolustaminen esitetään usein yhtenäisen kansallisen edun puolustamisena. Todellisuudessa kansakunta ei ole taloudellisesti yhtenäinen. Suomalaiset eivät omista samoja asioita, eivät hyödy talouden kasvusta samalla tavalla eivätkä kanna yhteiskunnan kriisien kustannuksia samassa suhteessa. Varakas kiinteistönomistaja, kansainvälinen sijoitusrahasto ja vuokralla asuva asevelvollinen voivat kaikki hyötyä Suomen turvallisuudesta, mutta heidän taloudelliset panoksensa ja henkilökohtaiset riskinsä ovat hyvin erilaiset.
Suomalainen pankkijärjestelmä havainnollistaa omistuksen kansainvälisyyttä. Nordea on suuri pohjoismainen pankki, jonka osakkeita omistavat myös kansainväliset sijoittajat. BlackRockin ja Vanguardin kaltaisten varainhoitoyhtiöiden hallinnoimat rahastot voivat esiintyä suurten pörssiyhtiöiden omistajaluetteloissa. Tällaiset omistukset eivät kuitenkaan tarkoita, että varainhoitoyhtiöt omistaisivat pankin yksin tai että niiden rahasto-osuuksien lopulliset omistajat olisivat kaikki amerikkalaisia. Ne osoittavat ennen kaikkea, kuinka kansainvälisesti omistus nykyaikaisessa markkinataloudessa jakautuu.
Sotilaallisen puolustuksen hyödyt eivät siten pysähdy Suomen kansalaisiin. Turvallinen toimintaympäristö suojaa myös ulkomaisten sijoittajien omistuksia, kansainvälisten yritysten liiketoimintaa ja rahoitusmarkkinoiden vakautta. Tämä ei tee maanpuolustuksesta tarpeetonta, mutta se tekee sen kustannusten jakautumisesta poliittisen kysymyksen. Jos valtio vaatii nuorelta mieheltä valmiutta kuolla yhteiskunnan puolesta, on kohtuullista vaatia täsmällistä vastausta siihen, miksi juuri hänen henkilökohtainen velvollisuutensa on niin suuri suhteessa niihin, joiden taloudellinen omaisuus saa samalla suojaa.
Jos valtio vaatii nuorelta mieheltä valmiutta kuolla yhteiskunnan puolesta, on kohtuullista vaatia täsmällistä vastausta siihen, miksi juuri hänen henkilökohtainen velvollisuutensa on niin suuri suhteessa niihin, joiden taloudellinen omaisuus saa samalla suojaa.
Suomi on lisäksi Euroopan unionin ja Naton jäsen. Suomen puolustuksella on merkitystä koko liittokuntien turvallisuudelle, ja vastaavasti Suomi hyötyy niiden tarjoamasta yhteistyöstä ja turvatakuista. Nuori suomalainen asevelvollinen osallistuu siis osaltaan myös laajemman eurooppalaisen turvallisuusjärjestyksen ylläpitämiseen. Häneltä ei kuitenkaan kysytä, haluaako hän ottaa tämän velvollisuuden vastaan samoilla ehdoilla kuin muilta kansalaisilta edellytetään. Velvollisuus syntyy lain nojalla, ei henkilökohtaisesta sopimuksesta.
Valtionvelka ei katoa isänmaallisilla puheilla
Suomen julkinen velka on kasvanut pitkään, ja korkomenot vievät yhä enemmän varoja muulta julkiselta taloudelta. Velka ei ole yksiselitteisesti edellisten sukupolvien nuorille jättämä lasku, sillä lainarahalla on rahoitettu myös palveluita, investointeja ja kriisitoimia, joista eri ikäiset suomalaiset ovat hyötyneet. Velan kasvu tarkoittaa silti sitä, että tulevien veronmaksajien on osallistuttava sen hoitamiseen. Jos velkaantuminen jatkuu ilman riittävää talouskasvua tai julkisen talouden tasapainottamista, tulevien päättäjien liikkumavara kapenee.
Nuorten näkökulmasta asetelma on ristiriitainen. Heiltä edellytetään pidempiä työuria, osallistumista eläkejärjestelmän rahoitukseen, julkisten palveluiden ylläpitämistä ja maanpuolustusta. Samalla heidän pitäisi hyväksyä, että aikaisempien poliittisten päätösten taloudelliset seuraukset rajoittavat heidän mahdollisuuksiaan tulevaisuudessa. Velkaantumista puolustaneet päättäjät eivät välttämättä ole enää vastuussa silloin, kun velan hoitamiseksi korotetaan veroja tai leikataan palveluita. Tällä hetkellä käytössä olevan demokraattisen järjestelmän vaalikaudet ovat lyhyitä, mutta julkisen velan vaikutukset voivat kestää vuosikymmeniä.
Valtiontalouden ongelmista keskustellaan usein kuin ne olisivat luonnonilmiöitä. Rahat ovat loppu, joten etuuksia on leikattava. Väestö ikääntyy, joten työuria on pidennettävä. Turvallisuustilanne heikkenee, joten puolustusmenoja on kasvatettava. Jokaiselle ratkaisulle löytyy perustelu, mutta niiden yhteisvaikutusta nuoren ihmisen elämään tarkastellaan harvemmin. Yksittäinen säästöpäätös voi näyttää hallinnollisesti vähäiseltä, vaikka samalle ihmiselle kasautuu samanaikaisesti useita uusia velvollisuuksia ja menetyksiä.
Julkisen talouden keskustelussa kysytään toistuvasti, riittävätkö verotulot menoihin. Kysymys kuulostaa vastuulliselta, mutta siinä piilee ratkaiseva oletus: menot ovat lähtökohta, johon tulojen pitäisi mukautua. Miksi juuri nykyisen kokoisen julkisen sektorin rahoittaminen olisi kansalaisten velvollisuus? Miksi ei ensin päätetä, mitä valtion todella kuuluu tehdä, ja vasta sen jälkeen arvioida, kuinka paljon verotusta näiden tehtävien hoitaminen edellyttää?
Miksi juuri nykyisen kokoisen julkisen sektorin rahoittaminen olisi kansalaisten velvollisuus?
Ero ei ole vähäinen. Jos julkisen sektorin nykyinen koko hyväksytään sellaisenaan, kansalaisen taloudellinen vapaus muuttuu helposti jäännöseräksi. Ensin rahoitetaan julkiset velvoitteet ja vasta sen jälkeen katsotaan, kuinka paljon ihmiselle jää mahdollisuuksia rakentaa omaa varallisuuttaan. Tällainen järjestys ansaitsee erityistä arvostelua yhteiskunnassa, jossa nuorten kotitalouksien nettovarallisuus on kansainvälisesti verrattuna vähäinen. Julkisen sektorin tehtävä ei voi olla oman kokonsa säilyttäminen riippumatta siitä, millaisia seurauksia sen rahoittamisella on kansalaisten taloudelliselle itsenäisyydelle.
Suomen julkisten menojen rakenteesta on saatavilla yksityiskohtaista tietoa, joten vaihtoehtojen arviointi ei edellytä arvailua. Vuonna 2024 sosiaaliturva muodosti suuren osan julkisista menoista, ja menojen kasvua selittivät erityisesti vanhuuteen liittyvät menot sekä velanhoito. Jos julkisia menoja haluttaisiin vähentää esimerkiksi puolella, olisi kerrottava avoimesti, mitä tapahtuisi eläkkeille, terveydenhuollolle, koulutukselle ja muille merkittäville menoerille. Sama avoimuus pitäisi kuitenkin vaatia myös niiltä, jotka katsovat nykyisen menotason säilyttämisen välttämättömäksi. Nykytilan puolustaminen ei ole perustelu itsessään.
Verotuksen tarkoituksesta pitäisi voida keskustella ilman oletusta, että mahdollisimman laaja julkinen sektori olisi automaattisesti mahdollisimman hyvä yhteiskunta. Hyvinvointivaltion onnistumista ei ratkaise sen käyttämä rahamäärä vaan se, mitä kansalaiset rahoilleen saavat. Jos järjestelmä tarvitsee jatkuvasti lisää resursseja mutta ei kykene tarjoamaan nuorille uskottavia edellytyksiä taloudelliseen itsenäisyyteen, ongelmaa ei voida kuitata pelkästään toteamalla, etteivät verotulot riitä. Silloin on kysyttävä myös, onko järjestelmä rakennettu liian kalliiksi suhteessa sen tuottamiin tuloksiin.
Pakkoon perustuvan yhteiskuntasopimuksen rajat. Mikä on valtio, mikä on mafia?
Valtion ja mafian rinnastaminen herättää ymmärrettävästi vastustusta. Valtio toimii lain nojalla, sen päättäjät valitaan vaaleilla ja sen toimintaan kohdistuu julkista valvontaa. Mafia puolestaan perustuu rikolliseksi määriteltyyn vallankäyttöön, väkivaltaan ja laittomaan hyötymiseen. Näiden erojen sivuuttaminen olisi älyllisesti epärehellistä. Vertaus on kuitenkin käyttökelpoinen silloin, kun tarkastellaan valtion pakkovallan luonnetta ja sitä, millä ehdoilla sen käyttö voidaan oikeuttaa.
Valtion pakkovallan taloudellinen ulottuvuus näkyy selvimmin verotuksessa. Kansalainen ei voi valita, mitä julkisia tehtäviä hänen verovaroillaan rahoitetaan, eikä hän voi kieltäytyä osallistumasta sellaisen hallintorakenteen kustannuksiin, jota pitää tarpeettomana. Tällä hetkellä käytössä oleva demokraattinen järjestelmä antaa hänelle mahdollisuuden vaikuttaa päätöksiin vaaleissa, mutta yksittäisen kansalaisen vaikutusvalta jää väistämättä rajalliseksi. Mitä suurempi osa kansantalouden resursseista kulkee julkisen sektorin kautta, sitä merkittävämmäksi muodostuu kysymys siitä, millä perusteella valtio saa päättää niiden käytöstä.
Valtion ja mafian välisen vertauksen kriittinen ydin liittyy juuri pakkoon, ei siihen, että niiden toimintaa voitaisiin pitää oikeudellisesti samanlaisena. Valtion verotusoikeus perustuu lakiin ja demokraattisesti säädettyihin velvollisuuksiin, mutta sen käyttö edellyttää silti jatkuvaa oikeuttamista. Julkisen sektorin kasvua ei voida perustella pelkästään sillä, että julkinen sektori tarvitsee lisää rahaa. Jos jokainen olemassa oleva meno muuttuu koskemattomaksi velvollisuudeksi, veronmaksajan oikeus kyseenalaistaa järjestelmän koko menettää käytännössä merkitystään.
Tämän vuoksi julkisen sektorin supistamisesta pitäisi voida keskustella yhtä vakavasti kuin veronkorotuksista. Kummallakin ratkaisulla on seurauksia, ja kummankin vaikutukset on arvioitava. Suuri julkinen sektori voi tuottaa laadukkaita palveluita ja taloudellista turvallisuutta, mutta se voi myös sisältää päällekkäistä hallintoa, tehottomia rakenteita ja menoja, joiden hyötyä ei ole riittävästi osoitettu. Kansalaisten velvollisuudeksi ei pidä asettaa kaikkien nykyisten rakenteiden ikuista rahoittamista vain siksi, että ne ovat jo olemassa.
Valtio voi periä maksuja ilman yksilön suostumusta, määrätä seuraamuksia velvollisuuksien laiminlyönnistä ja viime kädessä käyttää laillista pakkovaltaa päätöstensä toimeenpanemiseksi. Tällä hetkellä käytössä oleva demokraattinen järjestelmä tekee tästä vallankäytöstä oikeudellisesti hyväksyttyä, mutta se ei yksin ratkaise sen moraalista oikeutusta. Enemmistön hyväksymä päätös voi olla vähemmistölle kohtuuton, eikä lainmukaisuus vielä osoita päätöksen olevan oikeudenmukainen. Erityisen ongelmalliseksi asetelma muuttuu silloin, kun velvollisuudet kasautuvat ryhmille, joiden mahdollisuudet vaikuttaa niiden sisältöön ovat muita heikommat.
Suomen nuoret eivät ole vailla poliittisia oikeuksia. He voivat äänestää, järjestäytyä, osallistua julkiseen keskusteluun ja pyrkiä muuttamaan lainsäädäntöä. Heidän vaikutusvaltansa on kuitenkin sidottu järjestelmään, jossa väestörakenne suosii yhä selvemmin vanhempia ikäluokkia. Nuorten pitäisi siis saada enemmistö vakuuttuneeksi siitä, että tämän olisi syytä luopua joistakin eduistaan tulevien sukupolvien hyväksi. Se on mahdollinen mutta poliittisesti vaikea tehtävä, eikä sen onnistumisesta ole mitään takeita.
Vapaaehtoiseen sopimukseen kuuluu mahdollisuus olla hyväksymättä sen ehtoja. Kansalaisuuteen perustuvassa velvollisuusjärjestelmässä tällaista vapautta ei samassa merkityksessä ole. Suomessa syntynyt mies ei ole allekirjoittanut asevelvollisuutta koskevaa sopimusta eikä nuori työntekijä ole henkilökohtaisesti hyväksynyt eläkejärjestelmän tulevia ehtoja. Heidän velvollisuutensa perustuvat lakiin, jonka laatimiseen heillä ei välttämättä ole ollut mahdollisuutta osallistua. Valtio kutsuu tätä yhteiskunnalliseksi vastuuksi. Yksilön näkökulmasta kyse on myös pakosta, jonka oikeutusta on voitava arvostella ilman, että arvostelu tulkitaan epäisänmaallisuudeksi.
Isänmaa ei ole sama asia kuin valtio
Suomea voi rakastaa hyväksymättä Suomen valtion kaikkia vaatimuksia. Kotiseutu, kieli, läheiset ihmiset ja oma kulttuuri eivät ole hallituksen omaisuutta. Ne eivät myöskään lakkaa olemasta arvokkaita siksi, että kansalainen kyseenalaistaa verotuksen, eläkejärjestelmän tai asevelvollisuuden oikeudenmukaisuuden. Päinvastoin juuri kiintymys omaan maahan voi antaa aiheen vaatia sen instituutioilta enemmän kuin ne ovat valmiita tarjoamaan.
Valtio hyötyy siitä, että nämä käsitteet sekoitetaan toisiinsa. Kun hallituksen päätöksiä arvostellaan, keskustelu voidaan siirtää kansalliseen yhtenäisyyteen. Kun asevelvollisuuden oikeudenmukaisuus asetetaan kyseenalaiseksi, huomio voidaan ohjata isänmaan puolustamisen moraaliseen velvollisuuteen. Näin konkreettinen kysymys vallan ja vastuun jakautumisesta muuttuu helposti kysymykseksi kansalaisen lojaalisuudesta. Menettely on poliittisesti tehokas, mutta se ei vastaa alkuperäiseen ongelmaan.
Nuorelta mieheltä voidaan perustellusti odottaa halua puolustaa omaa perhettään, vapauttaan ja yhteisöään. Siitä ei kuitenkaan seuraa, että hänen olisi hyväksyttävä mikä tahansa järjestelmä, joka väittää edustavansa näitä arvoja. Jos valtio edellyttää kansalaiselta poikkeuksellisia uhrauksia, sen pitäisi kyetä osoittamaan, että myös yhteiskunnan edut, mahdollisuudet ja velvollisuudet jakautuvat kohtuullisesti. Muuten isänmaallisuudesta tulee kätevä väline, jolla ihmisiltä vaaditaan sellaista, mitä heille ei olla valmiita vastavuoroisesti tarjoamaan.
Nuoren ihmisen kannalta kysymys on lopulta myös siitä, missä hänen kannattaa elämänsä rakentaa. Jos työstä saatava korvaus, asumisen kustannukset ja mahdollisuudet kartuttaa omaisuutta ovat muualla suotuisammat, maastamuutto on taloudellisesti perusteltu vaihtoehto. Se ei ole osoitus kotimaan halveksunnasta eikä velvollisuuksien pakoilusta, vaan mahdollisuus vertailla oman elämän edellytyksiä eri yhteiskunnissa. Suomen valtio ei voi olettaa, että nuoret pysyvät maassa loputtomasti pelkän kansallisen velvollisuudentunnon vuoksi, jos heidän mahdollisuutensa saavuttaa taloudellista turvallisuutta jäävät heikoiksi.
Suomen nuorilta odotetaan jo nyt paljon. Heidän pitäisi kouluttautua, työllistyä, maksaa kasvavat julkiset menot, rahoittaa eläkkeitä, perustaa perheitä, huolehtia talouskasvusta ja osallistua maanpuolustukseen. Samalla heidän pitäisi hyväksyä epävarmuus siitä, millainen eläke heitä odottaa, millaisia julkisia palveluita tulevaisuudessa on tarjolla ja kykenevätkö he koskaan saavuttamaan samanlaista taloudellista turvallisuutta kuin monet aikaisempien sukupolvien edustajat. EKP:n varallisuustutkimus ei yksin kerro, millainen heidän elintasonsa on koko elämän aikana, mutta se osoittaa, kuinka vähäisellä nettovarallisuudella suuri osa suomalaisista nuorista kotitalouksista lähtee tulevaisuuttaan rakentamaan.
Valtion oikeutus ei voi perustua loputtomasti siihen, että kansalaisilta vaaditaan luottamusta, jota valtio itse ei kykene lunastamaan. Erityisesti asevelvollisuuden kohdalla kysymys on poikkeuksellisen vakava, sillä siinä valtio ei enää vaadi ainoastaan osuutta ihmisen tuloista tai työajasta. Se edellyttää valmiutta asettaa oma henki alttiiksi yhteisen turvallisuuden vuoksi. Sellainen vaatimus ansaitsee enemmän kuin juhlapuheita, siniristilippuja ja epämääräisiä lupauksia tulevaisuudesta.
Jos nuorelta mieheltä voidaan vaatia hänen henkensä, hänellä on vähintään oikeus kysyä, kenen hyväksi uhraus lopulta tehdään, kuka hyötyy hänen velvollisuuksistaan ja millä perusteella juuri hänen pitäisi kantaa niiden raskain hinta.
Isänmaan puolustaminen voi olla kunniakas teko. Valtion vaatimuksiin alistuminen ei ole itsessään hyve.
Lähteet
Euroopan keskuspankki (EKP), 16.6.2026. Household Finance and Consumption Survey: Results from the 2023 wave.Statistics Paper Series No. 53. Kotitalouksien varallisuutta, velkoja ja tulotasoa käsittelevä eurooppalainen vertailututkimus.
https://www.ecb.europa.eu/stats/ecb_surveys/hfcs/html/index.en.html
Euronews, 2.7.2026. Young and wealthy: Where does Europe’s youth hold the most net wealth? EKP:n tutkimukseen perustuva nuorten kotitalouksien nettovarallisuusvertailu.
https://www.euronews.com/2026/07/02/young-and-wealthy-where-does-europes-youth-hold-the-most-net-wealth
Suomen Pankki, Tara Junes, 24.9.2026. Nuorten varallisuus tilastoissa: mitä tiedämme ja mitä emme tiedä. EKP:n varallisuustutkimuksen tuloksia ja tulkintaa käsittelevä kirjoitus.
https://www.eurojatalous.fi/blogit/2026/nuorten-varallisuus-tilastoissa-mita-tiedamme-ja-mita-emme-tieda/
Voima Weekly, 31.8.2026. 5 700 € ongelma. EKP:n aineistoon perustuva tarkastelu nuorten kotitalouksien nettovarallisuudesta ja velkaantumisesta.
https://www.voimagold.com/fi/julkaisut/weekly/5700-euron-ongelma/
Eurostat. General government expenditure. Julkisyhteisöjen menot suhteessa bruttokansantuotteeseen ja kansainväliset vertailut.
https://ec.europa.eu/eurostat/databrowser/view/gov_10a_main/default/table?lang=en
OECD, 2025. Government at a Glance 2025. Julkisen sektorin henkilöstöä, kokoa ja toimintaa koskevat kansainväliset vertailut.
https://www.oecd.org/en/publications/government-at-a-glance-2025_0efd0bcd-en.html
Tilastokeskus. Julkisyhteisöjen menot tehtävittäin. Julkisten menojen jakautuminen hallintoon, sosiaaliturvaan, terveydenhuoltoon, koulutukseen ja muihin tehtäviin.
https://stat.fi/tilasto/jmete
Tilastokeskus. Eduskuntavaalit 2023. Äänioikeutettujen ja äänestäneiden ikärakennetta koskevat tilastot.
https://stat.fi/tilasto/evaa
Kela. Kansaneläkeindeksi, vuoden 2024 indeksikorotukset sekä vuosien 2024–2027 etuuksien indeksijäädytykset.
https://www.kela.fi
Valtioneuvosto. Petteri Orpon hallituksen hallitusohjelma ja julkisen talouden suunnitelmat.
https://valtioneuvosto.fi/hallitukset/hallitusohjelma
Eläketurvakeskus. Eläkeikäennusteet, elinaikakerroin ja työeläkejärjestelmän rahoitus.
https://www.etk.fi
https://www.tyoelake.fi
Puolustusvoimat. Asevelvollisuus ja varusmiespalvelus.
https://puolustusvoimat.fi/asevelvollisuus
Finlex. Asevelvollisuuslaki 1438/2007.
https://www.finlex.fi/fi/lainsaadanto/2007/1438
Nordea. Sijoittajatiedot, osakkeet ja omistusrakenne.
https://www.nordea.com/en/investors
Valtiokonttori. Suomen valtionvelka, velanhallinta ja korkomenot.
https://www.valtionvelka.fi
Tilastokeskus. Varallisuustutkimus, kotitalouksien varallisuuserot ja omistusasuminen.
https://stat.fi/tilasto/vtutk